שילמתם שנה שלמה ולא הגשתם תביעה. קל להסתכל על החיובים ולחשוב שהיה עדיף להשאיר את הכסף בחיסכון.
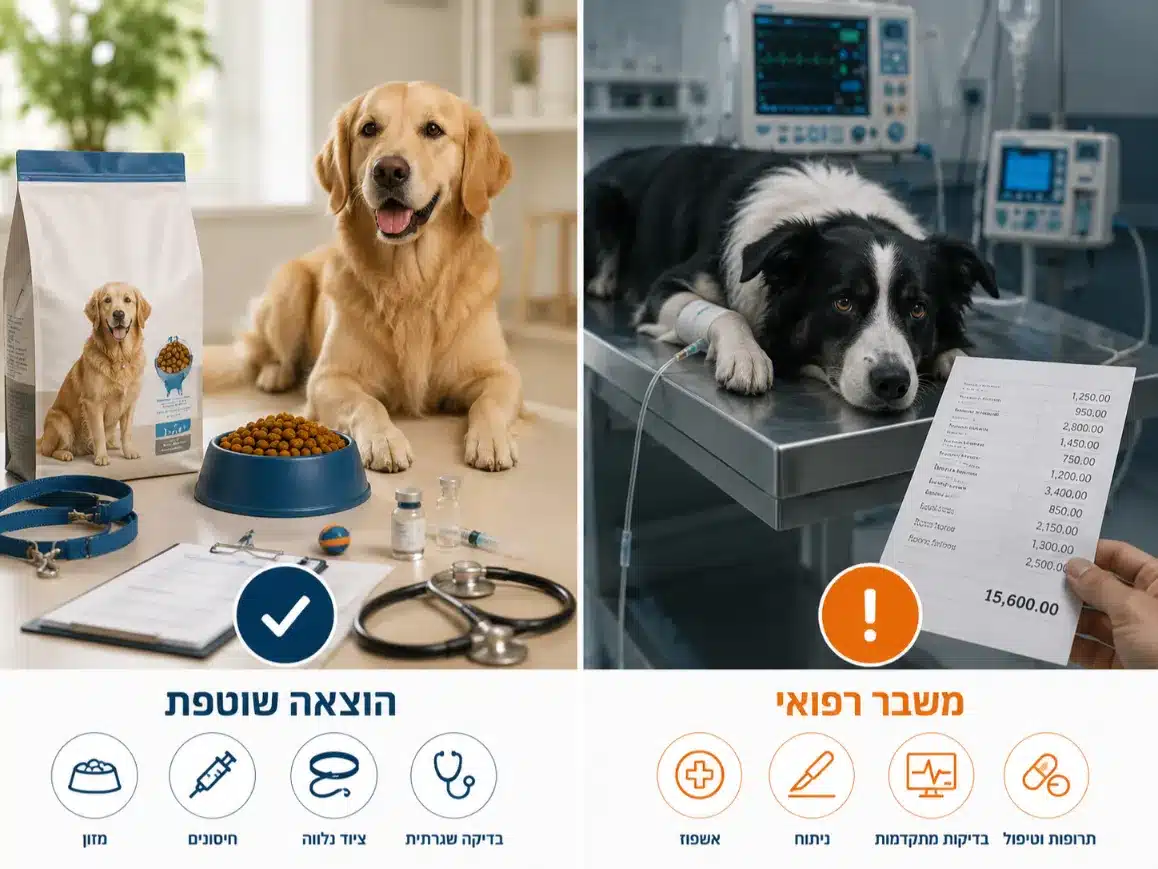
כמה משלמים, וכמה כסף זמין כשצריך?
כדי לבדוק כדאיות, אנחנו מפרידים בין שתי שאלות:
- כמה עולה הביטוח לאורך השנה?
- כמה כסף זמין לכם אם תידרש הוצאה עבור הכלב?
אין תשובה אחת שמתאימה לכל בית, ואין הבטחה שהביטוח יחזיר יותר ממה שעלה. לכן חשוב לבחון גם את תנאי ההצעה וגם את התקציב שעומד לרשותכם.
מה נוסף לפרמיה אם יש אירוע?
הפרמיה היא התשלום עבור הביטוח עצמו. לצד העלות השנתית שלה בודקים את ההשתתפות העצמית בביטוח לכלבים: החלק שאתם משלמים באירוע לפי התנאים. הוצאות שמחוץ לכיסוי נשארות לתשלום עצמי.
הסכום המוכר הוא החלק בחשבון שנכלל בחישוב ההחזר. הוא לא בהכרח החשבון כולו; בדקו את התנאים הספציפיים של ההצעה.
שנה בלי תביעה: כמה עולה הביטוח עצמו
הסכומים בשתי הדוגמאות הבאות הם המחשה מדומה בלבד, לא מחיר של חברה ולא טווח מחירי השוק.
הדוגמה הראשונה היא שנה שבה אין אירוע מכוסה ולא הוגשה תביעה, כך שאין החזר לקזז. עלות הביטוח עבור 12 חודשי תשלום היא:
- 90 ש״ח לחודש: 90 × 12 = 1,080 ש״ח לשנה.
- 110 ש״ח לחודש: 110 × 12 = 1,320 ש״ח לשנה.
אירוע אחד: 1,580 לעומת 1,570 ש״ח
הדוגמה השנייה מניחה אירוע מכוסה אחד שכל עלותו מוכרת להחזר, יתרה מספקת בתקרת הכיסוי וללא הוצאות מוחרגות או כיסוי חלקי. עלות הפרמיה וההשתתפות באותה שנה תהיה:
- 90 ש״ח לחודש והשתתפות עצמית של 500 ש״ח: 1,080 ש״ח פרמיה שנתית ועוד 500 ש״ח = 1,580 ש״ח.
- 110 ש״ח לחודש והשתתפות עצמית של 250 ש״ח: 1,320 ש״ח פרמיה שנתית ועוד 250 ש״ח = 1,570 ש״ח.
בתוך אותה דוגמה, בחלופה של 110 ש״ח לחודש, אם החשבון המוכר במלואו הוא 2,000 ש״ח, ההחזר החשבוני יהיה 1,750 ש״ח: 2,000 פחות 250. ההשתתפות כבר כלולה בסכום השנתי שחישבנו, ולא מוסיפים אותה שוב.
בתביעה חלקית, מציבים בחישוב רק את הסכום המוכר ולא את החשבון המלא. תקרת הכיסוי — גבול ההחזר לפי התנאים — יכולה להגביל גם היא את הסכום שניתן לקבל. בקשו פירוט של הסכום שיוכר ושל היתרה שתצטרכו לשלם בעצמכם.
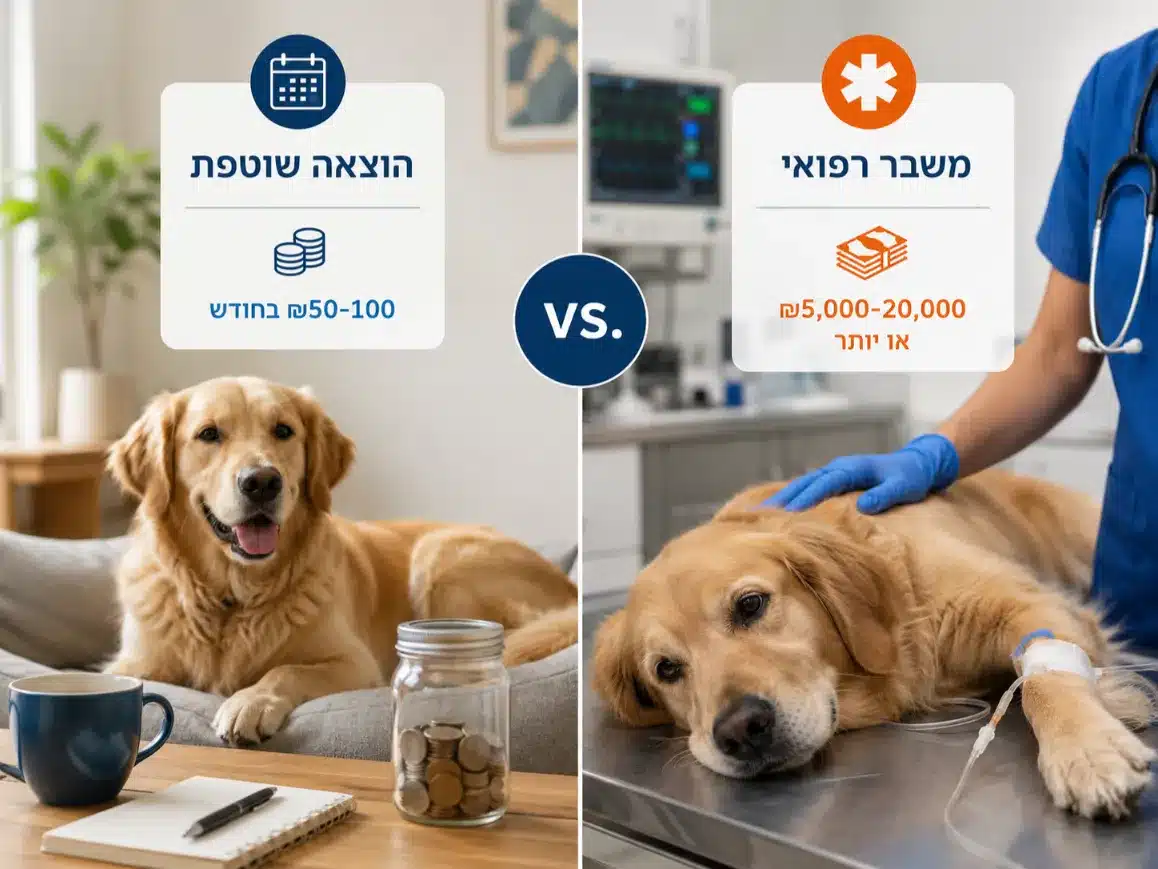
חיסכון: מה כבר זמין ומה עוד לא נצבר
חלופת החיסכון היא לצבור כסף ולהשתמש בו בעת הצורך. במימון עצמי אפשר להסתמך גם על תקציב שכבר קיים. בשני המקרים בודקים נזילות — כסף שזמין לשימוש במועד שבו צריך לשלם.
תוכנית להפקיד כסף בכל חודש אינה היתרה שיש היום. בדקו בנפרד את הכסף שכבר זמין ואת הסכום שמתכננים לצבור בהמשך, וגם איך תשלום מתוך החיסכון ישפיע על הוצאות הבית.
מה לשאול לפני שמשווים ביטוח לכלב
כשיש הצעה ביד, בקשו תשובות ברורות לשאלות האלה:
- פרמיה שנתית: כמה תשלמו לאורך 12 חודשים?
- השתתפות עצמית: מה גובהה, איך היא מחושבת ועל איזה אירוע או תביעה היא חלה?
- חריגים: אילו הוצאות או רכיבים לא ייכללו בחישוב ההחזר?
- תקרה: מה גובהה, לאיזו תקופה היא מתייחסת ואיך היא חלה על אירוע בודד?
עם התשובות האלה, עברו להשוואת ביטוחים לכלבים כדי לבדוק הצעות על אותו בסיס.